
皆さんこんにちは、鹿児島の税理士の引地です。
今回は社会保険上、代表取締役が配偶者の扶養になれるのか、について解説したいと思います。
結論 代表取締役として報酬を貰っている場合は、社会保険上の被扶養者になることはできない。報酬を貰っていない場合は被扶養者になれる

会社を立ち上げようと思うんですけど、設立当初は給料を抑えて、妻の扶養になろうと思っているんですけど、可能ですか?

扶養、ですが、税金計算上のことでしょうか、それとも社会保険上のことでしょうか
社会保険上の扶養です
なるほど。
税金計算上の扶養と、社会保険上の扶養は基準が違いますので、まずお聞きしました
回答ですが、代表取締役として報酬を得ている場合には、たとえそれが少額だとしても、社会保険上の被扶養者になることはできません
自分の年収が130万円未満で、配偶者の年収の2分の1未満だったら扶養に入れると思っていたのですが。。。
厚生労働省のHPを見ると、被扶養者から外れる要件として、「健康保険、船員保険の被保険者または共済組合、国保組合等の組合員になったとき」被扶養者から外れる旨の記載があります。すなわち、被保険者は被扶養者になれないことを表しています。⇒厚労省HP https://www.nenkin.go.jp/service/kounen/tekiyo/hihokensha1/20141202.html?utm_source=chatgpt.com
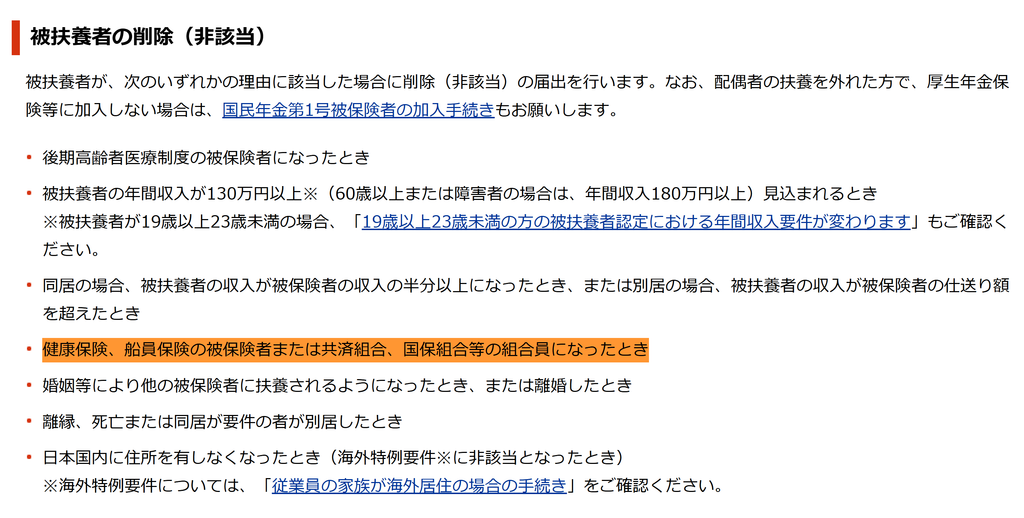
代表取締役は、報酬を貰っていれば被保険者に該当します。
○法人の代表者又は業務執行者の被保険者資格について
(昭和二四年七月二八日)
(保発第七四号)
(各都道府県知事・各健康保険組合理事長あて厚生省保険局長通知)
法人の理事、監事、取締役、代表社員及び無限責任社員等法人の代表者又は業務執行者であつて、他面その法人の業務の一部を担任している者は、その限度において使用関係にある者として、健康保険及び厚生年金保険の被保険者として取扱つて来たのであるが、今後これら法人の代表者又は業務執行者であつても、法人から、労務の対償として報酬を受けている者は、法人に使用される者として被保険者の資格を取得させるよう致されたい。
なお、法人に非ざる社団又は組合の総裁、会長及び組合及び組合長等その団体の理事者の地位にある者、又は地方公共団体の業務執行者についても同様な取扱と致されたい。
ほんとですね。
取締役でも被扶養者になれると聞いたことがあったのですが…
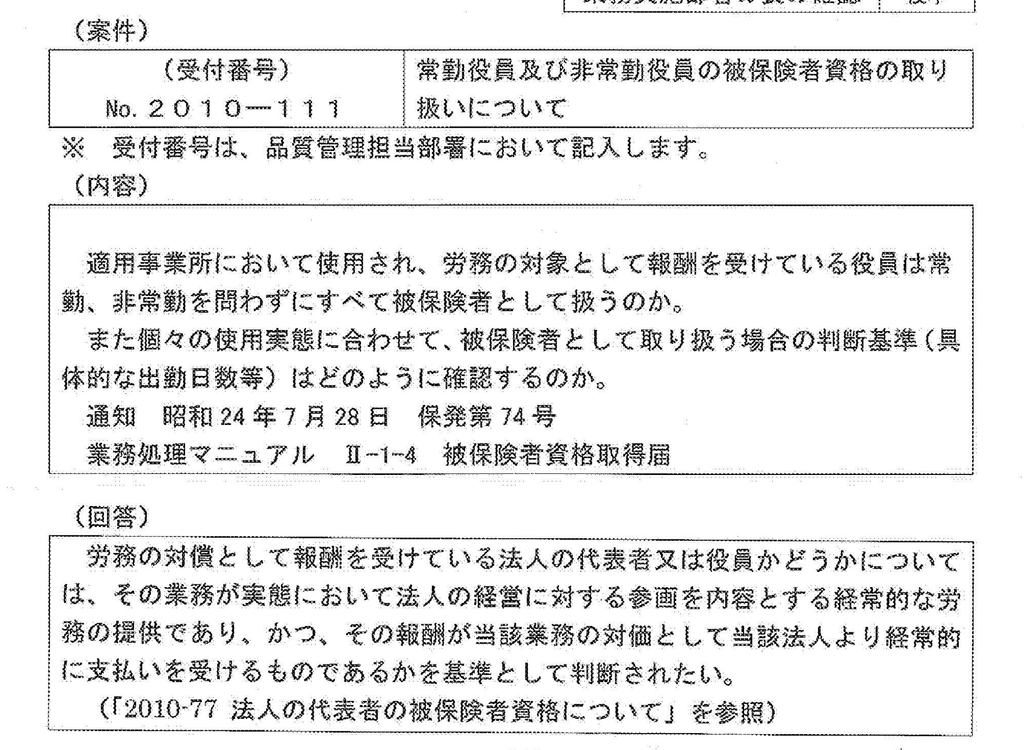
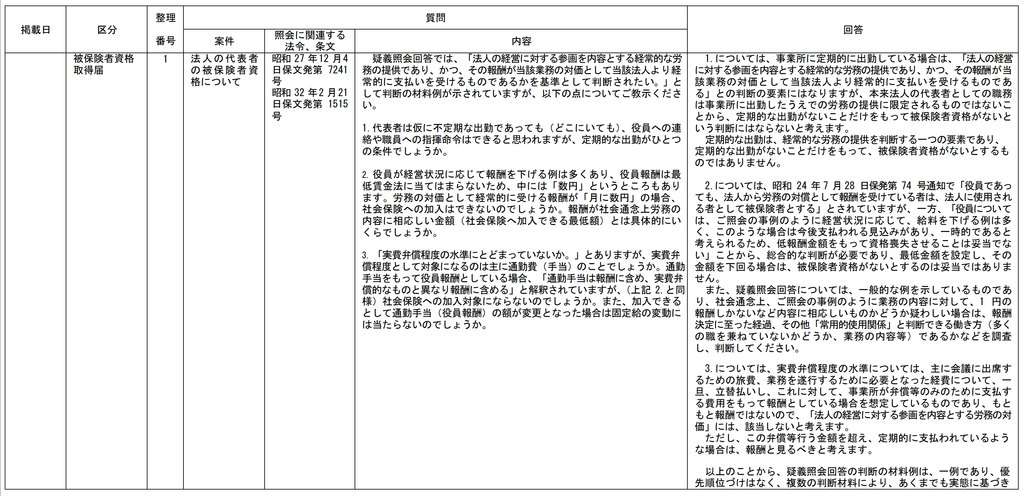
いわゆる非常勤役員の場合には、被扶養者になるケースもあります。下記に参考となる画像がありましたので貼り付けますね
なるほど。
「定期的な出勤」などがポイントになりそうですね
代表取締役で被扶養者になりたい場合は
「法人から、労務の対償として報酬を受けている者は、法人に使用される者として被保険者の資格を取得させるよう致されたい。」ということですから、報酬を受けていない場合には被保険者となりませんので、配偶者の扶養に入りたい場合は役員報酬を0円にする必要があります
承知しました。
設立当初は、役員報酬は0にしたいと思います
余談
非常勤取締役は被扶養者になるケースもありますが、代表取締役は原則、被保険者になりますので注意するようにしましょう、
コメント